Click here now!

Hot Subsale Property!

Click here now

Hot Subsale Property!

Click here now

Thursday, March 8, 2012

Jual atau simpan?

Baru-baru ni saya giat mengiklan unit Bukit OUG Condo saya untuk dijual dan disewa. Ini disebabkan oleh penyewa telah memberi notis untuk keluar hujung bulan ni :)

Ianya tidak dirancang. Ramai yang menelefon. Ramai juga yang datang melihat rumah. 2 minggu lepas, seorang pemuda berbangsa tiong hua (saya namakan A) pergi melihat rumah ditemani suami. Tengok punya tengok, nampak dia berminat. Harga buka, rm250k. Rakyat Malaysia sukakan diskaun bukan? Jadi harga akhir kami setuju beri rm245k. Selesai malam itu.

SMS lanjutan daripada pemuda A, dia dah berbincang dengan peguam. Nampak positif. Suami pun dah pesan yang dia kena bayar duit booking sebanyak 2% kepada kami. Tiada bantahan.

Temujanji diatur. Malam itu, pemuda A datang ditemani peguamnya. Wah, bukan calang-calang ni siap bawa peguam datang rumah saya :) Mula perbincangan, semuanya nampak ok. Di pertengahannya, saya dimaklumkan yang pemuda A mahu meletakkan duit booking sebanyak 2% di dalam akaun peguamnya dahulu. Kemudian, setelah S & P siap ditandatangani barulah pihak peguam akan menyerahkan 10% deposit kepada pihak kami. Apa cerita?

Makanya, pihak kami tidak bersetuju. Pemuda A juga tetap dengan pendiriannya. Hmm, nampak gaya tak jadi jugak ni :)

Tak mengapalah, kami pon bukan terdesak untuk menjual. Saya optimis harga unit ini akan memcecah rm300k apabila stesen LRT di hadapan kondo siap tak lama lagi. Buat masa ini, kami hanya mencari penyewa baru. Boleh lihat iklan di sini : Bukit-Oug-Mudah.my

Sayang juga sebenarnya untuk menjual unit ni. Ini rumah ke-2 saya yang dibeli melalui acara lelongan. Rumah yang berkeluasan 1222sf dan berstatus FREEHOLD ini saya beli tanpa melihat keadaan rumah terlebih dahulu. Sudahlah datang lambat pada hari lelongan. Alhamdulillah memang dah rezeki agaknya, saya menang pada harga rizab, rm108k. Harga semasa rumah ketika itu: rm120k. Murahkan? Siapa sangka sekarang harganya telah melonjak lebih daripada 100% ? Kadar sewa minimum pula ialah rm1k. Rugilah saya tak beli 2-3 bijik unit ni dulu... hehehe...

Betul ke kata orang, beli rumah lelong ...

Memerlukan wang tunai yang banyak?

Risiko pon tinggi?

Betul ke?

Sebenarnya nak beli rumah lelong bukanlah susah sangat kalau anda dah tau apa nak buat.
Setuju tak kalau saya katakan, dalam semua perkara yang kita lakukan di dunia ni :

Semakin tinggi pengetahuan kita tentang sesuatu perkara, maka semakin rendahla risiko yang mungkin kita hadapi.

dan

Semakin rendah pengetahuan kita tentang sesuatu perkara, maka semakin tinggila risiko yang mungkin kita hadapi.

Begitu jugalah halnya dengan membeli rumah lelong. Tambah ilmu dan buat homework sebelum masuk membida. Beli rumah bukan macam beli ikan di pasar. Sedikit kesilapan, bersedialah untuk menanggung kerugian beribu ringgit. Dengan teknik yang betul, insyaAllah membeli rumah lelong akan membawa keuntungan yang besar.

Saya ingin berkongsi tips dan teknik dalam membeli rumah lelong dalam seminar saya yang akan datang, Kursus Taiko Rumah Lelong Dalam Masa 1 Hari. Jemput kawan-kawan pembaca semua yang berminat untuk mendaftar ke seminar Kursus Taiko Rumah Lelong Dalam Masa 1 Hari ini dengan mengisi borang di bawah. 


Kursus ni sangat sesuai untuk beginner yang mahu menceburkan diri dalam hartanah lelong tetapi tidak tahu bagaimana ingin melakukannya.

InsyaAllah saya akan cuba memberi yang terbaik serta berkongsi pengalaman saya sebagai ejen dan pelabur hartanah lelong. Paling menarik ialah kehadiran peguam, Pn Nurul yang biasa mengendalikan jual beli hartanah lelong. Beliau akan menjawab persoalan-persoalan berkaitan pembelian hartanah lelong dari sudut perundangan, antaranya:

- Tempoh penyelesaian bayaran 90 hari.
- Membeli rumah lelong yang ada caveat
- Sekatan unit bumiputra
- Tuan punya hartanah yang lama tak mahu keluar walaupun hartanah dah terlelong
- Sekatan dan kelulusan pembelian rumah kos rendah.
- Pecah masuk rumah lelong selepas menang bidaan

Sehingga ke hari ini, hartanah lelong masih menjadi pilihan utama dan tetap di hati saya insyaAllah ;)

PS: Kalau nak diskaun untuk seminar ni, klik di sini ...
(masih perlu isi borang di bawah ni ye!)


Klik LIKE kalau suka entri ni :)


Tuesday, March 6, 2012

Taiko Rumah Lelong dalam masa 1 Hari sahaja ?

Ramai pembaca blog saya tanya, bila saya dan kawan-kawan nak anjurkan seminar lagi?

ya, tahun lepas memang menarik
3 program seminar telah pun kami anjurkan
peserta-peserta memang sporting dan best
ada yang berani tampil ke depan persembahkan visi mereka
ramai yang bekerjasama dengan baik dalam kumpulan hingga menang kumpulan terbaik
ada juga yang tampil mengetuai senaman sebelum memulakan sesi
Memang seronok dan penuh berinformasi
Saya harap semua peserta ini mendapat manfaat dan makin berjaya di dalam pelaburan hartanah mereka.

Jadi sekarang ni saya nak umumkan yang kami akan anjurkan lebih banyak lagi program
Tapi berbeza dari tahun lepas
Kami mahu anjurkan program yang lebih spesifik dengan keperluan dan tahap ilmu peserta.

Bidding is Fun!
Pengumuman pengumuman!

Dengan ini saya umumkan akan ada dua program untuk bulan April.
Satu, saya akan umumkan kemudian.

Satu lagi, Kursus Taiko Rumah Lelong Dalam Masa 1 Hari
tarikh: 1 April 2012
masa: 9.00 pagi - 5.00 ptg
tempat: International Youth Center, Bandar Tun Razak KL.

Seminar ni memang best untuk yang berminat nak buat duit melalui hartanah lelong
Saya sendiri akan berkongsi tips dan strategi di dalam kursus 1 hari ini.

Detik-detik mendebarkan ketika acara lelongan
Antara topik yang saya akan sentuh adalah
- Kenapa beli dari lelong
- Bagaimana beliau buat duit dari lelong
- Mengenalpasti permata rumah lelong
- Prosedur untuk membeli rumah lelong
- Kepentingan research sebelum membeli rumah lelong dan bagaimana caranya
- memahami Proclamation of Sale
- Bagaimana mendapatkan pinjaman untuk rumah lelong anda
- Tips hangat untuk menang lelong di tahun 2012

Tapi bukan itu sahaja, kami juga menjemput seorang peguam yang berpengalaman luas di dalam menguruskan urusniaga hartanah lelong iaitu Puan Nurul Muhaniza dari Mssrs Abu Zahar Syed Muhammad Fuad.

Beliau akan menjawab persoalan-persoalan berkaitan pembelian hartanah lelong dari sudut perundangan, antaraya:

- Tempoh penyelesaian bayaran 90 hari.
- Membeli rumah lelong yang ada caveat
- Sekatan unit bumiputra
- Tuan punya hartanah yang lama tak mahu keluar walaupun hartanah dah terlelong
- Sekatan dan kelulusan pembelian rumah kos rendah.
- Pecah masuk rumah lelong selepas menang bidaan

Selain yang saya sebut ni, ada lagi topik-topik lain tapi tak dapat nak sebut satu persatu lah.

Yuran yang dikenakan untuk jadi taiko dalam masa satu hari ni cuma RM 258 untuk sorang
atau RM 228 kalau anda daftar dalam kumpulan 2 orang atau lebih

tapi....
kalau daftar sekarang sebelum 18 Mac ni, harga yuran untuk burung-burung awal cuma RM 228 atau rm 208 untuk pendaftaran berkumpulan.

Jadi, jom register awal supaya anda boleh jimat sekurang-kurangnya RM 30 untuk seorang atau RM 40 untuk 2 orang.

Nak mendaftar, boleh isi borang ini:


Jomm daftar
Insya Allah kami akan berikan satu kursus yang sangat menarik dan hands on
Takde dengar kami membebel sepanjang masa punya

Lagipun akan ada
- Hadiah kumpulan terbaik bernilai RM 150
- Kit Pelaburan Hartanah Property N Co bernilai RM 388 yang mengandungi contoh perjanjian sewaan (rumah), contoh perjanjian sewaan (bilik), contoh surat tawaran pinjaman, jadual caj stamping dan borang kajian pelaburan hartanah.

Satu lagi perkara menarik,
kami akan tawarkan 5 biasiswa untuk pembaca blog yang bertuah.
Pemenang-pemenang ini akan dapat hadir ke kursus ini dengan tidak perlu membayar RM 228 ini
mereka hanya perlu bayar RM 50 untuk makan dan minum dan bayaran pentadbiran sahaja.
Bagaimana caranya?

Baca di sini...

Tapi menang biasiswa atau tidak, anda tetap kena isi borang pendaftaran ini juga.
Jom isi sekarang..


Sunday, March 4, 2012

CIMB Mega Auction 11 Feb 2012

Salam kepada semua pembaca :)

Nampaknya agak lama saya tinggalkan blog ini tanpa kemaskini. Macam-macam yang berlaku - dan agak malas juga (terpaksa mengaku) ;)

11 Februari yang lalu - saya turun ke gelanggang lelong, bukan untuk diri sendiri tetapi untuk klien yang sangat-sangat dihormati. Bertempat di Hotel Istana - hari Sabtu pula tu... anda tentu dapat mengagak anggaran khalayak yang hadir untuk membida. Sangat ramai!

Macam ni ulat pon susah nak carik makan... keluh saya dalam hati...

Selesai mendaftar, kami (saya dan suami) makan dan minum susu dulu (rugilah kalau tak makan, bukan senang nak dapat makanan percuma di hotel). Jumpa pula jiran yang nak beli rumah. Sembang sikit-sikit dan ambil tempat di dewan lelongan.

Hmm... suasana lelong masih begini. Maksud saya, masih ramai pembida yang sanggup membida sehingga mencapai harga yang sama dengan harga pasaran atau lebih tinggi. Tiada tanda-tanda harga rumah akan menurun. Klien-klien yang saya hormati tewas.

Untuk Fajaria Condo, harga naik daripada rm180k kepada rm350k. Hanya mampu melihat dan tak sempat nak angkat tangan.

2 minggu lepas, ada rakan yang masuk membida Casa Riana di Puncak Jalil mengadu harga naik terlalu pantas daripada rm100k kepada rm180k. Itu untuk bumi lot. Wah bangga jugak saya lihat unit bumi lot mampu naik sejauh itu.

Nasihat saya, jangan lupa buat homework dan jangan serik untuk membida lagi. Usaha, doa dan tawakkal insyaAllah akan membuahkan hasil jua akhirnya...

Jangan lupa baca tips lelong 2012.

Mega Auction - Ulat pon susah nak carik makan... huhu

Klik LIKE kalau suka entri ni :)


Tuesday, January 24, 2012

Rujuk

Resit bayaran peguam yang ditolak terus daripada wang deposit pembeli
Alhamdulillah... beberapa hari selepas saya menulis entri yang ini, pembeli yang 'tak jadi' (en M) sebelum ini telah menghubungi saya dan menyatakan hasratnya untuk 'rujuk semula'. Jangan salah faham :) Bukan rujuk apa, cuma rujuk kembali proses penjualan Cemara kerana katanya dia kini mempunyai wang deposit yang mencukupi.

Ada juga beberapa orang pembaca blog yang mengemel saya menyatakan hasrat ingin membeli unit saya di Cemara tetapi saya lebih berat untuk meneruskan proses penjualan dengan en M. En M juga membuktikan yang dia tidak main-main dengan keputusannya kerana dia menyertakan sekali wang baki 10% deposit yang sepatutnya diberikan pada saya 2 bulan dahulu.

Tambahnya lagi, jika bank tidak meluluskan pinjaman yang dibuat atas nama isterinya, dia sanggup hilang wang deposit tersebut. Bagi pihak saya, saya bersyukur. Cuma saya mohon kepada peguam dan en M untuk melengah-lengahkan proses tukar nama dan disbursement kerana saya ingin mengelak daripada dikenakan penalti oleh pihak bank. Maklumlah bermula Julai 2012 pihak bank tidak lagi boleh mengenakan penalti seperti yang diarahkan oleh Bank Negara. Alhamdulillah en M dan pihak peguam pon bersetuju.

Semoga proses penjualan rumah dipermudahkan Allah. Amin.


Monday, January 9, 2012

Tips Beli Rumah Lelong 2012


1. Tidak perlu tunggu sehingga harga terlalu rendah untuk masuk membida. 

Harga yang terlalu rendah akan menarik lebih ramai pembida seterusnya menjadikan harga rumah melambung tinggi. Selalunya harga jual hartanah akan melebihi daripada harga pasaran.


2. Beli rumah lelong pada kali pertama ia dilelong.

Harga rumah yang baru pertama kali dilelong akan dinilai berdasarkan harga pasaran. Tetapi perlu diingat, harga pasaran ditentukan oleh jurunilai yang dilantik oleh pihak bank pelelong. Harga jurunilai ini biasanya ketinggalan setahun daripada harga pasaran semasa.

Kesimpulannnya, jika anda berjaya membeli rumah dengan harga rizab pada kali pertama ia dilelong, insyaAllah harga rizab tersebut sebenarnya adalah lebih rendah daripada harga pasaran semasa kerana harga tersebut adalah harga hartanah pada setahun yang lalu.


3. Pilih kawasan yang tidak terlalu 'HOT' dan tidak terlalu 'COOL'

Elakkan membuang masa dan tenaga untuk membida hartanah di kawasan yg terlalu panas seperti Kondo Rakyat, Flat Sri Penara dan Vista Angkasa. Jangan pula membida di kawasan yang terlalu sejuk seperti Bukit Beruntung. Masih banyak lagi kawasan di Lembah Klang yang mempunyai potensi yang tinggi asalkan anda rajin mencari :)


4. Jangan berputus asa

InsyaAllah setiap kekalahan adalah pengalaman yang sangat berharga untuk mencapai kemenangan di masa yang akan datang.

2012 menjelang tiba, selamat membida untuk semua :)
Sekian 4 tips ringkas untuk hari ini. Sebarang kesilapan/kemusykilan bolehla diajukan di bahagian komen.
Terima kasih

Klik LIKE kalau suka entri ni :)


Sunday, January 8, 2012

Bila mula sekolah...

Agak sibuk pada awal tahun memandangkan anak kedua, Nur Sarah, 5 tahun mula bersekolah di Tadika MAIWP (dalam kawasan Masjid Othmaniyah, BTR) manakala anak sulung Nur Aisyah, 8 tahun pula mula bersekolah di Maahad Tahfiz BTR. Semoga dipermudahkan perjuangan mereka dalam menuntut ilmu ya Allah... Amin. Kerja full time dan part time (real estate auction property negotiator) masih berjalan seperti biasa. InsyaAllah.

Sempat bergambar pada hari ke-2 persekolahan

Kakak-kakak pegi sekolah, adik-adik main buai yeay!

Klik LIKE kalau suka entri ni :)


Monday, January 2, 2012

Azam baru 2012 ?

Selamat Menyambut Tahun baru Hijrah dan Masihi...

Tahun ini azam saya lebih kepada ukhrawi. Rasanya tak perlu dikongsi di sini. Memadai dengan hadis-hadis yang dikongsi di bawah. Saya mendoakan untuk diri saya sendiri, keluarga, kawan-kawan dan semua pembaca blog agar diberi petunjuk dan hidayah untuk berhijrah ke arah kebaikan. Tak kira walau sekecil mana penghijrahan itu asalkan disertai dengan amalan yang berterusan, insyaAllah itulah amalan yang terbaik.

Amalan yang paling disukai Allah SWT: Amalan yang berterusan walaupun sedikit

Renungkan Firman-Nya yang bermaksud:

"Apakah kamu berpuas hati dengan kehidupan di dunia sebagai ganti kehidupan di akhirat? Padahal kenikmatan hidup di dunia ini (dibandingkan dengan kehidupan) di akhirat hanya sedikit." (Surah at-Taubah, ayat 38).

Sesiapa juga hidup di dunia ini tidak sunyi daripada melakukan kesalahan dan dosa. Sebab itu Allah membenarkan taubat sebagai pembersih diri. Jika diri tersalah memilih jalan dosa, bersegeralah berubah memilih jalan yang sebenarnya.


Klik LIKE kalau suka entri ni :)


Tuesday, December 27, 2011

Hebat sangat ke pulangan kalau beli hartanah?

majalahniaga.com
Khas untuk semua ibu dan bapa, jom baca artikel kawan saya di majalahniaga.com ni :

http://www.majalahniaga.com/menyambut-kelahiran-cahaya-mata-dengan-pelaburan-hartanah.html 

Klik LIKE kalau suka entri ni :)


Friday, December 23, 2011

Tak jadi pulak...

Sambungan daripada entri ni...

Apartment Cemara berwajah baru setelah bangunannya di cat dengan warna yang ceria :)
Kelmarin saya dapat satu panggilan daripada pihak peguam yang menguruskan penjualan apartment Cemara. Nampaknya Cemara masih menjadi milik saya memandangkan pembeli terpaksa membatalkan pembelian. Alasan pembeli, bank tidak meluluskan pinjaman kerana komitmen beliau yang agak tinggi. Hmm saya faham sebab dia dan saya sama saja - pelabur hartanah.

Beliau meminta maaf kerana membuatkan saya tertunggu-tunggu dan menghalalkan duit booking sebanyak rm1k yang dipindah masuk ke akaun saya 3 minggu lepas.

Saya agak frust juga pada mulanya tapi bila difikir-fikir kembali, saya tak rugi apa-apa malah positif CF saya telah bertambah rm250 sebulan. Alhamdulillah.

Putra Intan Condo (rumah pertama yg saya beli) yang terletak di Dengkil juga dalam proses penjualan. Semoga semuanya berjalan lancar. Amin.

Klik LIKE kalau suka entri ni :)


Thursday, December 22, 2011

Nanti kita buat lagi ye!

Idea asal Lend A Helping Hand - Property Seminar dicetuskan oleh blogger Rohaniah Noor sewaktu kami mula-mula menubuhkan Property & Co. Alhamdulillah di sebalik bermacam-macam dugaan dan kesibukan kami bertiga, akhirnya majlis ini bolehlah kami anggap berjalan lancar dan berjaya :)

Tangan yang memberi lebih baik daripada yang menerima. Sukar digambarkan perasaan apabila dapat membuat orang lain tersenyum. Walau pon jumlahnya tidak sebanyak mana, kami harap semoga ianya memberi manaafaat kepada mereka yang memerlukan.

Jutaan terima kasih sekali lagi kepada semua yang terlibat. InsyaAllah kalau diberi umur yang panjang, nanti kita buat lagi ye!

Semua peserta dan speaker yang sangat sporting.
Semoga Allah murahkan rezeki kalian. Amin.
Klik LIKE kalau suka entri ni :)


Sunday, December 18, 2011

Bloggers hold seminar for charity

KUALA LUMPUR: Three avid bloggers held a seminar at the International Youth Club yesterday to help raise funds for charity.

Rohaniah Noor Jahron (left) organiser of the charity seminar and fellow organiser Siti Farazila (centre) handing over a cheque to NST reporter Aisyah Sulaiman for the NSTP Charity Fund while fellow organiser Siti Farazila (centre) looks on, at the International Youth Club, in Bandar Tun Razak Cheras.
The group, who call themselves Property N Co, organised the seminar entitled “Lend a Helping Hand 2011” in support of the NSTP Charity Fund.

The company’s co-founder Rohaniah Noor Jahron said it was the first time they had organised decided to hold a seminar that was purely meant to raise funds.

“The group was set up in February and we have held seminars before on property and investments.

“But we wanted to do something that would help others apart from providing them with talks and training.” she said.

She said they chose the NSTP Charity Fund after reading about it.

“We thought it was a good channel to lend our support to and the money can be used accordingly for anyone who needs it.” she said.

The group managed to raise RM2,723.75 from attendance fees including the sale of both print and online books by fellow bloggers, Md Esa Rosdi and through http://www.abangensem.com/.

Property N Co is the brainchild of three friends who wanted to share their knowledge and love for property with others.

The women have their own steady jobs apart from their own blogs and domain name.

Read more: Bloggers hold seminar for charity - General - New Straits Times http://www.nst.com.my/local/general/bloggers-hold-seminar-for-charity-1.20766#ixzz1gwbwnzGb
 
PS: Alhamdulillah semuanya berjalan lancar... terima kasih kepada semua pihak yang terlibat :) Semoga usaha kita diberkati oleh Allah. Umur panjang kita buat lagi ye!
 
Have a nice day ;)


Klik LIKE kalau suka entri ni :)


Wednesday, December 14, 2011

Countdown.. 2 hari lagi untuk Lend a Helping Hand 2011

Lagi 2 hari Lend a Helping Hand 2011 akan berlangsung.
Setakat ni kami dah ada 17 peserta..
Tapi pendaftaran masih lagi dibuka sebab kami nak kumpul fund sebanyak yang boleh.

Kami akan kongsikan tips terbaik berkaitan motivasi, penentuan target, pantang larang pelaburan hartanah dan persoalan mrta v mlta v life insurans.

penceramah seperti Rohaniah Noor, Nicole, En Esa, saya sendiri dan penampilan istimewa AE dah bersemangat ni.. malam sampai terngigau-ngigau..
hehehe....

ini kata-kata En Esa pagi ni di wall FB Lend a Helping Hand 2011
Jangan melabur secara membuta-tuli, meraba-raba dan hentam keromo sahaja. Selain ilmu, anda perlukan peta kawasan yang anda idamkan. Anda boleh gunakan pelbagai cara dan pelbagai peta yang ada dipasaran. Tetapi tidak semua peta adalah lengkap, kemas kini dan sesuai untuk anda seorang pelabur hartanah.

Anda bakal peserta seminar amal Lend A Helping Hand 2011? Saya ada berita gembira untuk anda. Insyallah saya akan usahakan untuk beri 1 peta pelaburan kawasan Lembah Kelang.

Selain itu, jika ada peluang dan kesempatan, saya akan kongsikan;

1- peluang melabur guna teknik LiMoDo/NoMoDo dan
2- teknik manipulasi kewangan menggunakan kad kredit untuk dapatkan pinjaman secara percuma

Jika masa yang diberikan tidak mencukupi (sebab banyak perkara tentang motivasi & mindest yang akan saya ketengahkan), temui saya selepas seminar atau hubungi saya melalui emel

Terima kasih atas keprihatinan anda untuk menderma kepada mereka yang memerlukan bantuan. Hanya Tuhan sahaja yang mampu membalas jasa baik anda.

semoga sukses!

haa... apa lagi, jom lah sokong dan sama2 menyumbang.
isi borang di sini dan saya akan emel anda berkenaan butiran pembayaran yuran sumbangan.


Terima kasih ye!

Klik LIKE kalau suka entri ni :)


Wednesday, December 7, 2011

Penyewa mahu keluar. Berita sedih atau gembira?

Lebih kurang 2 bulan yang lalu, penyewa saya di apartment Cemara, BSP sms saya menyatakan hasrat ingin keluar rumah pada hujung bulan November kerana telah membeli rumah sendiri.

Mula-mula saya tak tahu nak gembira atau sedih. Memang sedih apabila penyewa yang baik ingin meninggalkan rumah anda. Tetapi tahukah anda bahawa ini bermakna peluang anda untuk menaikkan sewa atau menjual rumah tersebut telah tiba? ( Selagi ia berada dalam lingkungan harga semasa :) )

Setelah berfikir panjang, membuat congakan untung kasar dan berbincang dengan suami, saya merasakan sudah tiba masanya kami menjual rumah tersebut. Walau pon masih dalam lock in period (saya pernah refinance rumah ini pada 2008), tetapi saya merasakan masih berbaloi setelah ditolak dengan kos penalti yang akan dikenakan oleh pihak bank.

Memeriksa harga sewa dan harga jual semasa di Cemara bukanlah sukar. Saya mendapatkannya di mudah.my. Wow! Saya agak terkejut kerana harga sewa unit basic bermula pada rm950. Sekarang saya sewakan hanya pada harga rm700 sahaja. Huhu. Harga jual pula rm170k (average). Ada juga yang letak harga jual sehingga rm200k++. Agak tidak masuk akal bagi saya.

Langkah seterusnya, saya mula mengiklan rumah untuk disewa dan untuk dijual sekaligus. Bagi saya, first come first serve. Tak sampai beberapa jam selepas iklan publish di mudah.my, seorang pelabur telah book rumah saya tanpa sempat melihat rumah dahulu. Agak lucu juga sebab katanya dia tak dapat tidur malam selagi belum book rumah tersebut :). Atas dasar percaya, beliau transfer duit ke akaun saya sebagai tanda 'jadi'. Harga jual : rm170k.

Alhamdulillah. Oleh kerana beliau juga seorang pelabur, beliau meminta saya mencari penyewa baru yang baik untuk unit tersebut dengan syarat harga sewa mestilah rm950. Hmm cabaran ni sebab saya jenis lembut hati. Ok saya cuba. Memang banyak panggilan yang diterima untuk menyewa rumah tersebut. Akhirnya, kami berjaya close deal pada harga rm950 sebulan :D Penyewa baru sudah pon selamat masuk pada 30 November yang lalu. Wow! Lebih rm250 daripada sewa sekarang. Frankly speaking, saya takkan sampai hati nak naikkan sewa sehingga rm250 jika penyewa lama masih tinggal di rumah tersebut. Ini namanya rezeki daripada Allah :)

Amboi seronoknya tuan rumah ni kutip duit...

Pada masa yang sama, proses penjualan juga sedang diuruskan oleh pihak peguam. Wang sewa tetap saya terima selagi proses jual beli belum selesai. Itu perjanjian saya dengan pembeli rumah.

Oh ya! Ini kali pertama saya menjual rumah. Memang sayang tapi masa dah sampai. Harap semuanya berjalan lancar. Doakan saya. Amin.

Klik LIKE kalau suka entri ni :)


Monday, November 28, 2011

Soalan dan Jawapan: Pertanyaan berkenaan rumah lelong

Assalamualaikum Puan Farazila yang saya hormati,

Saya menemui blog puan apabila melakukan carian berkenaan rumah lelong.

Saya Mazlia. Tidak pernah membeli rumah belian biasa/lelong dan ini cubaan pertama. Saya berharap puan dapat membantu saya.

Saya berminat membida sebuah apartment lelong di Selayang. Auction date adalah pada 8 ataupun 10/12/2011 (saya tidak ingat)

Berdasarkan bacaan saya di Internet, kita perlu register kepada ejen, barulah kita akan diberikan POS yang mana akan merangkumi maklumat lengkap tentang tunggakan cukai/bil air/elektrik/maintenance apartment itu.

1. Benarkah pendaftaran itu tidak membuatkan saya terikat dengan apa-apa, melainkan ejen itu akan mendapat komisen yang dibayar oleh pihak bank sekiranya saya berjaya membida apartment itu?

2. Biasanya berapa bayaran yang saya perlu bayar kepada ejen sekiranya saya meminta ejen membida bagi pihak saya? Adakah bayaran ini tetap dikenakan sekiranya saya gagal?

3. Katakan saya ingin meminta bantuan puan membida untuk saya, adakah puan sudi? Berapa bayarannya?

4. Biasanya berapa kos keseluruhan selain harga rumah yang perlu ditanggung oleh pembida? Boleh senaraikan kos-kos terbabit?

5. Apa beza auction price dengan reserved price? Saya bertanya kerana pada iklan yang saya temui diletakkan harga lelong RM124k++ contohnya, apabila saya bertanya ejen, katanya reserved price 126k.

6. Untuk rumah, kita boleh survey di bahagian luar/laman untuk melihat dan membuat andaian rumah itu dalam keadaan okey ataupun tidak. Bagaimana dengan apartment? Memang kita tidak boleh lihat bahagian dalam?

Sebenarnya saya takut untuk memulakan langkah pertama kerana tidak tahu apa-apa tentang pembelian rumah apatah lagi rumah lelong. Modal saya sedikit sahaja, jadi saya berharap saya tidak membuat kesilapan. Saya sangat berharap puan dapat membantu saya dan melayan e-mel ini.

Saya dahulukan dengan ucapan terima kasih, hanya Tuhan yang dapat membalas jasa baik puan.

Jawapan :

Berikut adalah jawapan saya. Harap membantu.

1. Ya benar.

2. Untul menjadi wakil pembida, saya hanya mengenakan bayaran sebanyak rm100 sahaja sama ada cik M menang/kalah/property call off (tidak jadi dilelong) pada hari lelongan. Kadar ini adalah berlainan untuk setiap ejen dan bergantung kepada ejen-ejen tersebut. Bayaran ini bolehlah dianggap sebagai 'duit minyak' untuk menampung kos masa dan perjalanan ke lokasi bidaan.

3. Ye saya sudi :) Kadar bayaran seperti di atas.

4. Secara ringkasnya, untuk masuk membida, paling selesa bila anda mempunyai wang tunai sebanyak 15% - 20% daripada harga beli hartanah. 10% deposit + 5% bayaran guaman + 5% lain-lain. Sila rujuk panduan penting sebelum membeli rumah lelong dan emel saya jika terdapat sebarang pertanyaan lanjut :)

5. Auction price = Reserve price. Saya tak tau apa tujuan ejen tu letak harga yang berlainan.

6. Hartanah lelong hanya dapat dilihat daripada luar sahaja. Tiada kebenaran utk masuk ke dalam. Walau bagaimana pun jika rumah tersebut tidak berkunci dan tiada penghuni, anda boleh la masuk ke dalam dan melihat keadaan hartanah. Boleh juga masuk dengan kebenaran daripada penghuni rumah (jika ada).

Kalau ada kawan-kawan yang nak beri jawapan tambahan, silakan di bahagian komen ye :)

Anda ada persoalan tentang lelongan hartanah? 
Emelkan persoalan anda di ctfarazila@gmail.com dan saya akan menjawab sebaik mungkin.

Selamat melabur!


Klik LIKE kalau suka entri ni :)


Wednesday, November 23, 2011

Dilema modal...

Salam kawan-kawan semua...

Nampaknya bila aku bukak cerita pasal hartanah ramai yang berminat nak cuba tapi garu-garu kepala dok pikir pasal modal... Jadi aku nak share satu artikel yang aku cedok daripada blogger dan pelabur hartanah Faridzaswadi.

Semoga dapat memberi ilham atau idea kepada rakan pembaca yang ada kemahuan, tapi masih ragu-ragu untuk bertindak akibat kekangan MODAL...


Dalam menyediakan modal untuk memulakan pembelian hartanah, aku lebih suka mengekalkan komitmen sedia ada, tanpa ada bebanan tambahan, dan aku lebih suka bermula dengan duit simpanan sendiri. Simpanan sendiri adalah yang terbaik. Kalau kita tak mampu sekarang, kita perlu mula mengumpul dari sekarang dan tetapkan target bila kita akan berhasil untuk mengumpul sekurang2 nya 10k. Tapi pada aku yang paling baik kalau ada 11k, sebab kita boleh buat sijil ASB dan kemudian cagarkan pada RHB untuk mendapatkan RM10450.00 yang bersamaan 95% nilai sijil ASB kita setelah kita OverDraftkan. Sila rujuk entry2 yang lepas untuk pemahaman tentang OD against ASB. Berapa lama jangka masa untuk kita kumpul 11k ni? Kalau kita mampu menyimpan 1k sebulan, ianya mengambil masa 11bulan.. kalau kita mampu menyimpan 500.00 sebulan, ianya mengambil masa 22 bulan, hampir 2 tahun. Itu lebih baik, daripada tiada apa2 cita2 langsung. Jadi, kalau kita mampu menyimpan 500.00 sebulan, setiap 2 tahun kita sudah mempunyai modal untuk memiliki sebuah rumah yang berharga dalam lingkungan 70-80k sebuah, yang boleh merupakan sebuah apt low medium atau medium cost, mencukupi untuk bayaran muka 10% dan duit lawyer fee.

Cara yang kedua adalah melalui pengeluaran EPF. Sekiranya kita adalah pekerja swasta yang mencarum dalam EPF, dan telah bekerja lebih kurang 5 tahun, dengan gaji purata 2k sebulan, dalam akaun 2 kita memang akan ada lebih daripada 10k, dan…secara teorinya, katalah kita telah membeli rumah pertama pada harga 80k, dan dalam akaun 2 EPF kita ada 16k, bermaksud kita boleh keluarkan 16k tersebut dan kita boleh membeli lagi 2 buah rumah yang berharga lebih kurang 80k sebuah. Kalau kita sudah berkahwin? Gunakan rumah yang ketiga tersebut atas nama pasangan kita, dan pasangan kita juga boleh mengeluarkan 16k duit EPF dia, untuk membeli 2 buah lagi rumah yang berharga lebih kurang 80k. kesimpulannya.. daripada modal asal 10k, kita gunakan duit EPF kita dan pasangan kita, akhirnya kita memperolehi 5 buah rumah.. Ooo.. cara ni aku pernah cerita pada mereka yang pernah TT dengan aku.. mungkin pada diorang.. repeated story.. tapi.. ni la hakikat yang korang perlu lihat.. gunakan sumber sendiri… tanpa perlu menggunakan pinjaman peribadi..

Cara yang ketiga.. masih berpegang pada prinsip mengekalkan komitmen peribadi pada pihak bank pada tahap yang sama.. kita cuba lihat apa yang kita ada.. kereta?? Berapa tahun kita dah guna kereta kita?? Berapa nilai market value sekarang dan berapa nilai baki pinjaman?? Contoh, kalau kita membeli proton wira baru pada 5 tahun yang lalu pada harga 42k, dengan pinjaman 7 tahun, pada interest rate 4% setahun, loan 90%.. 37,800.00.. monthly payment 576.00 sebulan. Kalau mengikut kiraan, baki pinjaman di tolak rebet interest, lebih kurang 11k. katalah.. nilai market value semasa proton wira tersebut, 25k.. apa kata kita refinancekan, mungkin margin of finance boleh pergi 85%, bersamaan loan amount 21k, dan di tolak baki pinjaman 11k, ada baki 10k. ditolak processing fees, insurance dll yang mungkin dalam lingkungan 1k, masuh ada baki 9k.. loan amount baru 21k, pada interest rate 5% untuk pinjaman 5 tahun, monthly payment yang baru adalah lebih kurang 440.00 je. Kita dah kurang komitmen bulanan daripada 576.00 kepada 440.00.. kita ada 136.00 extra money bulanan, dan kita ada 9k cash in hands… dan kita akan pakai wira tu untuk 5 tahun lagi. Ada terpikir nak tukar kereta baru ke? Kalau rasa tukar kereta baru lagi penting.. terpulang la.. aku cuma provide cara je. Kalau kita ada rumah sendiri yang kita duduki untuk sekian lama, pun kita boleh refinancekan semula untuk mengumpul modal.

Ketiga2 cara yang aku tunjukkan, adalah contoh.. cara yang praktikal.. dan boleh kita buat dan telah di buat. Banyak lagi cara lain yang terdapat. Ada saper2 nak kongsi cara masing2?

Jadi ada sapa-sapa nak tau dari mana aku dapat modal untuk beli hartanah?

Since aku dulu baru-baru kawen pon loser jugak... tiap-tiap bulan negatif...even kad kredit pon dah capai had credit limit (lebih kurang rm9k kalau tak silap). Jadi, suatu hari aku duduk berbincang dengan ijam macamana nak atasi masalah kami yang semakin kritikal. Kami ambil keputusan untuk membuat Personal Loan. Jeng jeng jeng... Kami ambil PL rm22k, settle hutang CC rm9k dan selebihnya aku gunakan untuk membeli rumah lelongku yang pertama di Bdr Sri Permaisuri. Waktu tu tahun 2005.

Tahun 2007 kami refinance rumah tu dan dapat balik rm20k++ untuk beli rumah lagi.

Kemudian kami keluarkan duit EPF dan beli 2 buah rumah lagi.  

Kemudian kami refinance rumah ke-3 beli rumah lagi dan seterusnya.

Dengan syarat selepas refinance kita masih mendapat aliran tunai positif daripada rumah-rumah sewa tersebut. Dalam bahasa mudahnya, kadar sewa lebih tinggi daripada instalment bank + maintenance. Untuk dapatkan kadar sewa yang baik, lokasi memainkan peranan penting. Panjang cerita kalau nak tulis kat sini. Boleh masuk seminar kami di Property & Co juga dan boleh tanya macam-macam kat situ :)

Boleh ke buat refinance sebelum 5 tahun?

Boleh tapi kena bayar penalti lah... Contohnya kalau nak refinance boleh dapat cash rm50k, apa salahnya kita bayar penalti rm5k tu. Bagi aku fast action = fast result. Aku nak modal dan melabur secepat mungkin sebab aku nak bersara seawal mungkin dan buat benda-benda yang aku suka. Yang ni matlamat aku. Matlamat penting dalam hidup kita supaya kita lebih fokus dan istiqamah dengan apa yang kita lakukan.

Dari mana aku dapat keberanian untuk membeli rumah?

Sejak tahun 2007 sehingga kini, aku sentiasa akses ke forum dan blog-blog pelaburan hartanah dan berinteraksi dengan mereka yang sama matlamat dengan aku iaitu membuat pelaburan hartanah untuk bersara awal. Mereka semua jadi kawan aku walaupon hanya kenal di internet. Kami menyokong dan memberi galakan antara satu sama lain daripada proses membeli sehingga berjaya disewakan kepada penyewa. Malah kami juga berkongsi membeli property jika modal kami terhad. Cuma aktiviti aku agak terbatas sebab kebanyakan daripada diorang ni kaum lelaki... hehe... adalah 2-3 orang perempuan seperti Kak CT dan K Aida. Kalau diorang buat perjumpaan 10 kali, adalah 2 kali yang aku join... tapi Alhamdulillah kami bergerak bersama-sama dan memang ada antara mereka ni yang dah resign dan mencapai financial freedom contohnya Pie dan Bri. Best kan? Target aku umur 35 nanti aku dah capai financial freedom dan nak resign. InsyaAllah. Moga Allah permudahkan.

Malah Property & Co juga ditubuhkan bersama kawan-kawan blogger RN dan Haruki yg mempunyai minat yang sama - hartanah. Matlamat kami ingin menyedarkan kawan-kawan tentang kepentingan melabur dalam hartanah untuk mencapai financial freedom yang diidam-idamkan.

Hmmm... kalau aku yang bukan anak orang kaya, kerja biasa-biasa, dulu loser ni pon boleh ada > 5 buah rumah, kenapa korang tak boleh? Fikirkan.

Klik LIKE kalau suka entri ni :)


Rumah lelong di Bandar Tun Razak

1 Storey Terrace House

Auction Price: RM 140,000.00
Land Area: 1000 sq.ft
Auction Date: 2012-01-23
Tenure: Leasehold
Location: No. 20, Lorong Jujur 5, Bandar Tun Razak, 56000, Kuala Lumpur

Rumah ni dekat sangat dengan rumah saya.

Wah... harga rizab bermula dengan rm140k. Not bad!

Siapa berani cubalah!

Tapi gerak hati saya mengatakan yang rumah ini akan call off...

We'll wait and see ya! ;)

Klik LIKE kalau suka entri ni :)


Thursday, November 17, 2011

Mari belajar hartanah dan mengeratkan silaturrahim sambil menderma

Hulurkan tangan, ringankan beban...


Masih kabur dengan matlamat pelaburan hartanah anda?


Masih kurang jelas apakah yang patut dan tidak patut anda lakukan di dalam pelaburan hartanah anda?


Jika jawapan anda YA, nanti dulu


... Sedarkah anda bahawa ada ramai orang yang kurang bernasib baik di sekitar kita?

Sedarkah kita bahawa asas di dalam pencarian kekayaan adalah berkongsi dengan orang lain?

Sedarkah anda bahawa sebesar atau sekecil mana rezeki, ilmu dan bakat yang anda ada boleh digunakan untuk membantu dan mengubah nasib orang lain?


Jika jawapan anda YA.. dengarkan seterusnya..


Marilah bersama2 kami di Property N Co.

Mari berkongsi dan menimba ilmu sambil menderma.

Kami di Property N Co akan menganjurkan satu sesi pendek Property Talk for Charity.

Bertemakan Lending a Helping Hand 2011 atau Hulurkan Tangan Ringankan Beban merupakan hajat kami di Property N Co untuk membantu golongan yang kurang bernasib baik dan golongan yang sangat memerlukan bantuan kewangan dari kita semua.

Kerana setiap rezeki, bakat dan ilmu dan kita ada sememangnya akan lebih berharga apabila ia dikongsikan dan digunakan untuk membantu mereka yang di dalam kesusahan.

Sesi 9.00 pagi - 1.00 tghari pada 17 Disember 2011.

Bertempat di International Youth Center, Bandar Tun Razak, Kuala Lumpur


Wang yuran sangat berpatutan. Wang ini akan kami tolak kos operasi sahaja spt sewa tempat, refreshment dan pembelian alatulis atau kos fotostat yang diperlukan. Selebihnya akan terus disalurkan untuk kebajikan.

Pihak yang akan menerima sumbangan ini adalah Tabung Kebajikan New Straits Time Press atau Tabung Kebajikan NSTP.

Untuk pengetahuan kawan2, Tabung ini merupakan satu tabung yang aktif membantu rakyat malaysia yang memerlukan bantuan kewangan untuk rawatan penyakit kronik, kos pembedahan atau bagi pembelian alat bantuan seperti kaki palsu, kerusi roda dsb.

Penerima bantuan merata dari mana2 negeri di Malaysia, bukan hanya di KL.
Saya pasti anda biasa terbaca berita mereka memerluan bantuan di surat khabar Berita Harian, New Straits Times atau Harian Metro kan..

Berita-berita ini pasti akan meminta anda yang ingin menderma untuk menghantar wang pos atau cek di atas nama Tabung ini.
Penceramah adalah Rohaniah Noor, Siti Farazila dan Nicole Ong, iaitu founder Property & Co.

Topik yang akan disampaikan di dalam sesi ini adalah seperti:

- What is your number?

- What is your vision?

- 8 things you should avoid when buying properties

- 8 things you should know about insuring your properties

serta sesi Q&A bebas untuk anda bertanya soalan2 kemusykilan.


Jadi, marilah sertai kami.

Isikan maklumat peribadi anda di dalam form ini:

https://docs.google.com/spreadsheet/viewform?formkey=dEJ6Y19yZUh5NWVWS1ZUcy1LRkhOU1E6MQ

Untuk sesi setengah hari yang penuh informasi ini, sumbangan anda hanyalah RM 88 sahaja.

Wang ini akan ditolak kos operasi seminar, dan selebihnya disalurkan ke Tabung Kebajikan NST.

Ada satu perkara lagi,

Abangensem juga telah bermurah hati untuk membuat jualan amal ebook beliau pada hari tersebut.

Wang jualan ebook ini akan turut disalurkan ke Tabung Kebajikan NSTP ini juga.

(Terima kasih AE)


Jadi saya mengajak rakan2 untuk turut sama menyokong kami menjadikan charity event ini satu kejayaan.

Dengan hanya RM 88, kita dapat sama-sama berkenalan, berkongsi ilmu dan seterusnya melakukan sesuatu untuk membantu pesakit-pesakit kronik dan mereka yang memerlukan bantuan kewangan ini.
Jika berminat, mari sama-sama isikan maklumat peribadi anda di dalam form ini:

https://docs.google.com/spreadsheet/viewform?formkey=dEJ6Y19yZUh5NWVWS1ZUcy1LRkhOU1E6MQ

Terima kasih.

Dari kami,
Team Property N Co
 
Klik LIKE kalau suka entri ni :)


Tuesday, November 15, 2011

Cover Note Insurance

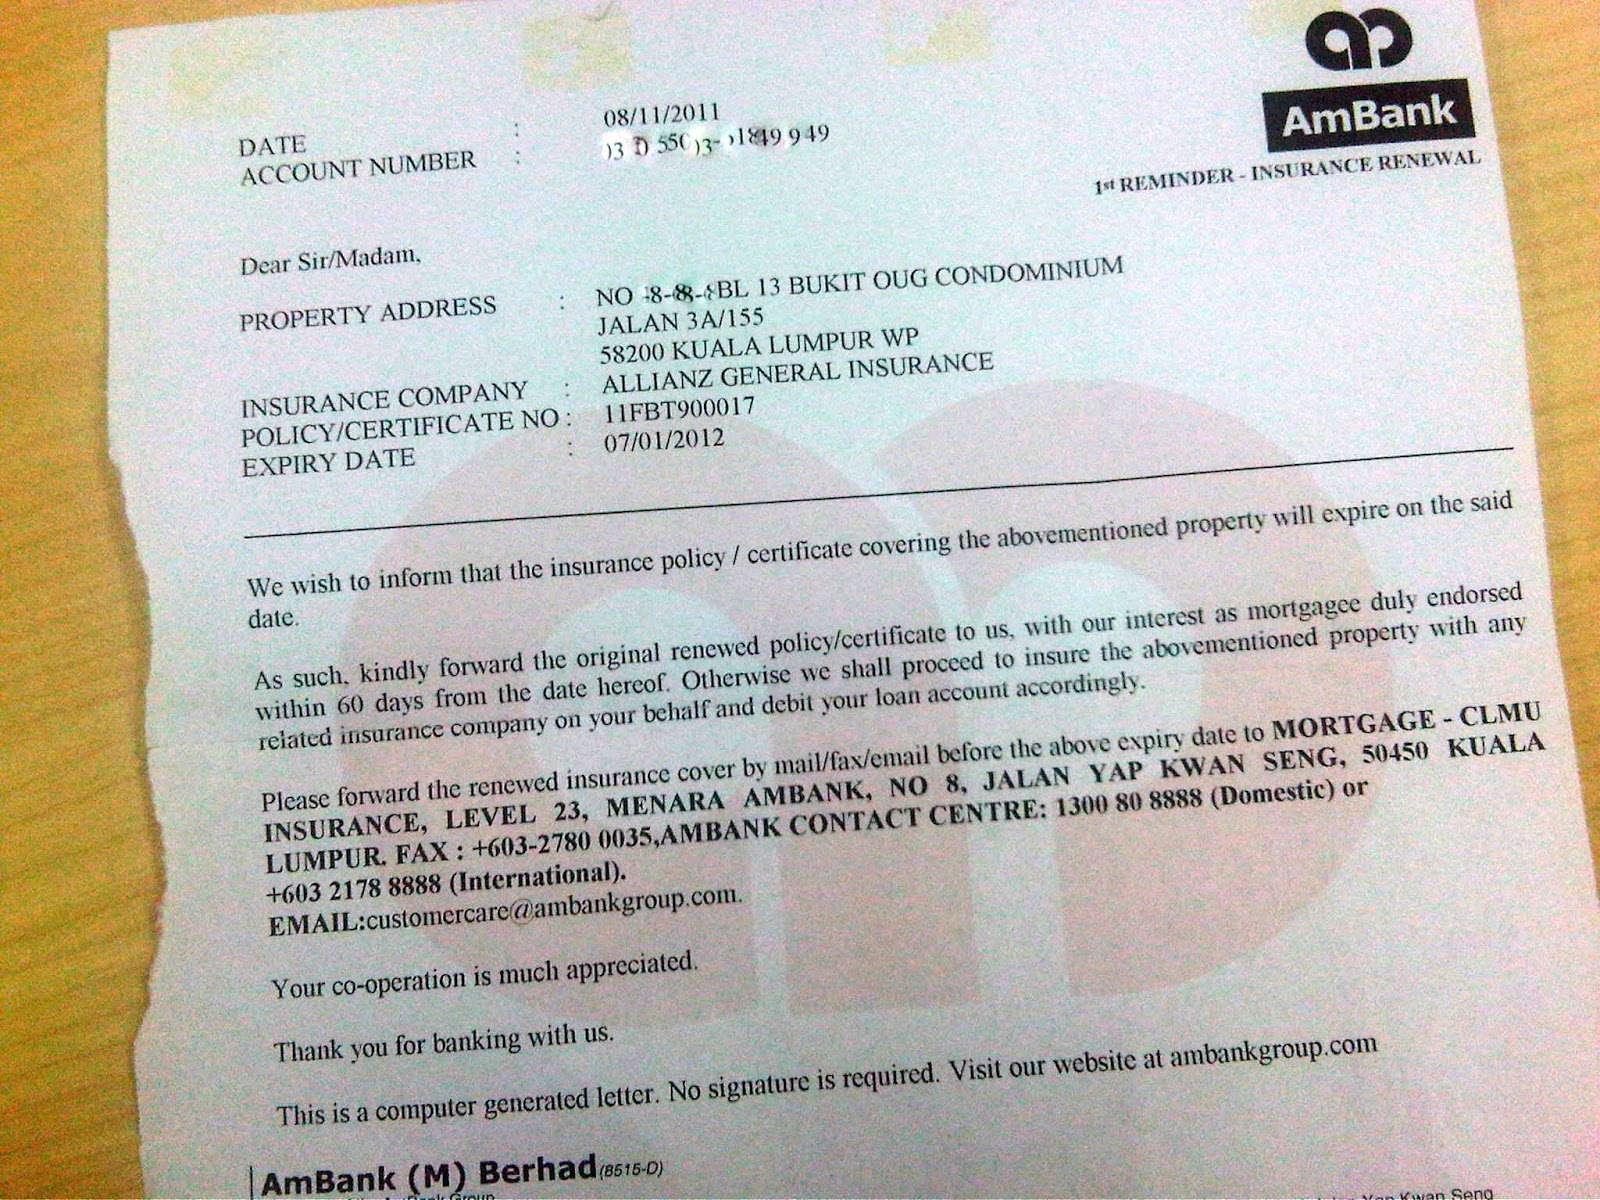
Pernahkah kawan-kawan pembaca semua mendapat surat peringatan seperti di bawah ?

1st Reminder - Insurance Renewal

Soalan daripada salah seorang ahli group Property & Co :

Untuk rumah flat/apartment, setiap tahun fire insurance akan di perbaharui oleh pemaju.
Soalan saya, siapa pula yang bertanggungjawab untuk submit salinan polisi kepada bank peminjam?

Jawapan :

Tahukah anda? Untuk setiap rumah flat/apartment/kondominium, pihak JMB/developer akan membeli insuran kebakaran untuk semua flat/apartment/kondominium di kawasan tersebut. Apabila tiba waktu pembaharuan setiap tahun, pihak bank akan meminta pemilik menghantar salinan Cover Note Fire Insurance yang terkini untuk urusan kemas kini rekod mereka. Jika peminjam/owner gagal menghantar salinan Cover Note Fire Insurance tersebut maka pihak bank akan membeli insuran yang lain dan mengenakan caj tersebut ke atas akaun peminjam/owner. 

Apa yang biasa saya lakukan, saya akan menghubungi pihak JMB/developer untuk faks/emelkan Cover Note Fire Insurance kepada pihak bank. Saya jugak akan follow up samada pihak bank sudah terima atau belum dokumen tersebut. Setiap tahun untuk setiap rumah saya buat macam ni. Leceh ke? Bagi saya setakat angkat telefon takdela susah sangat. Tapi kalau ada sekretari yang tolong buatkan lagi best... hehehehe....

Percaya tak ada orang yang rela membayar caj insuran baru yang dikenakan oleh pihak bank kerana tidak sedar tentang perkara ini? Atau malas nak angkat telefon dan follow up sana sini. Kalau rm seratus dua mungkin tak mengapa.... tapi kalau nilainya seribu dua (untuk kondominium yang mahal).... macamana? rugi lah! Untuk mereka-mereka yang sibuk tahap melampau tu, boleh upah saya juga untuk uruskan perkara ni. Caj? Jangan risau boleh kawtimlah! ;)

Klik LIKE kalau suka entri ni :)


Monday, November 14, 2011

Soalan dan Jawapan: Masalah Rumah Lelong

Salam,

Saya ada soalan, nk tanya akak sbb akak dah lama dlm bidang ni..ceritanya mcm ni,

Saya ada beli rumah lelong 2 minggu lepas, impian selatan condo (@RM 85K). Problem is, so far semua bank xnk terima application utk buat housing loan dkt area aitu, high risk katanya..

Sy desperately nk cari loan rumah tu sbb nk pakai lawyer bank n setelkan hutang lama rumah tu..Skrg sy dah buntu sebab kena byr outstanding management fee rumah tu rm6k within 90 days, kalau x, mmg 6k tu dari poket sy.

Sebagai org expert dlm bidang ni, boleh x akak nasihatkan sy yg masih sgt mentah ni? :(> Harap akak dpt reply.

Jawapan saya :

Assalamualaikum kepada saudari A, pertama sekali suka saya nasihatkan kepada saudari dan semua kawan-kawan pembaca blog supaya menghubungi saya SEBELUM membuat keputusan untuk membeli rumah lelong. Ini untuk mengelakkan masalah seperti ini berlaku.

Saya pernah berkongsi tentang kondo Impian Selatan di entri terdahulu. Kalau lah dia bertanya dengan saya dahulu sebelum masuk membida, tentu perkara ini tidak berlaku. Nasihat saya tentang masalah ini :

1. Jika saudari A ingin menetap di kondo tersebut dan ingin meneruskan pembelian, nak tak nak saudari A terpaksa membuat personal loan dan membayar baki harga rumah tersebut dengan cara tunai. Walaupon kondo ini telah diisytiharkan selamat oleh pihak berwajib tetapi pihak bank tetap tidak mahu mengambil risiko dan enggan memberikan pinjaman untuk kondo tersebut.

2. Jika saudari A ingin menjual kondo ini di kemudian hari, saudari A tetap perlu mencari pembeli yang sanggup membayar tunai. Soalnya, siapa yang ingin membeli kondo di kawasan ini kerana risiko tanah runtuh yang berlaku di kawasan berhampiran beberapa tahun yang dulu? Jika saya berada di tempat saudari, saya batalkan pembelian dan sudah tentulah deposit saya hangus. Tak mengapa, itu adalah tuition fee yang perlu dibayar kerana kesilapan sendiri. Carilah ilmu atau bertanya kepada yang pakar sebelum membuat sesuatu keputusan.

Harap membantu.
Jika kawan-kawan pembaca blog ada sebarang pendapat/komen untuk saudari A, sila tinggalkan di ruangan komen. Terima kasih.

Kesan retak di Impian Selatan Condo

According to experts, these abandoned houses were the cause of the tragedy.
Klik LIKE kalau suka entri ni :)


Thursday, November 10, 2011

Real Estate Wealth Mastery by Milan Doshi - Day 2 and 3

Sambungan daripada entri terdahulu: Real Estate Wealth Mastery by Milan Doshi - Day 1

Pada hari ke-2 seminar, saya lewat :)
Semuanya gara-gara menyiapkan kerja rumah yang diberikan oleh Milan pada hari pertama seminar -  Vision Board. Tapi vision board saya tak cantikla... saya tak menang pon... huhuhu nak letak kat sini lagila malu.... hahahaha.... ada sesiapa yang nak tengok ke? Kalau nak tengok kena datang rumah ye! hehehehe....

Milan Doshi memulakan hari ke-2 dan ke-3 dengan strategi yang beliau gunakan untuk membeli dan menjual rumah, membuat pinjaman bank dengan kadar maksimum, cukai dll. Ada juga aktiviti menarik secara berkumpulan seperti membuat survey di kawasan kedai sekitar Midvalley dan pertandingan membeli rumah.

Antara isi-isi menarik seminar yang saya dapat kongsikan di sini :

1. Beli hartanah < rm250k setiap kali dikurniakan cahaya mata.

2. Beli  dan jual hartanah (flipping) sekali dalam 2 tahun.

3. Beli hartanah daripada pemaju dan jual setelah siap 3 tahun sekali.

4. Beli hartanah No Money Down, 2 tahun sekali.

5. Jika anda mempunyai banyak hartanah kediaman (cth:10), jual sebahagiannya dan dapatkan hartanah komersil.

6. Hartanah komersil - kenaikan sewa dan harga yang jauh lebih pantas daripada hartanah kediaman.

7. Periksa jumlah kelayakan pinjaman hartanah anda setiap 6 bulan.

8. Saham REIT berisiko rendah dan lebih sesuai untuk pelabur berumur 45 tahun dan ke atas.

9. Ini kerana untuk pelabur yang berumur bawah 45 tahun lebih sesuai membuat pelaburan hartanah atau lain-lain pelaburan yang lebih berisiko daripada saham REIT. High risk = high return :)

10.Berkawanlah dengan ejen hartanah, peguam dan pegawai bank. Bina hubungan yang baik dengan mereka dan mereka akan membantu anda memudahkan urusan anda dalam pelaburan hartanah.

Hmmm dah 10 isi dah.... tulis banyak-banyak pon tak guna kalau amalkan ye dak kawan-kawan.... jadi sama-samalah kita berilmu dan beramal ye.... harap bermanafaat untuk semua :)

Oh ye! Saya juga dapat ramai kenalan baru di seminar. Salah seorang daripadanya ialah penulis buku terkenal - Ain Maisarah... kalau nak tau Ain Maisarah ni menang top 5 dalam pertandingan vision board. Vision board Ain Maisarah memang cantik dan kemas. Anyway, nice to meet u Ain ;)

Selamat melabur kepada semua kawan-kawan!

Klik LIKE kalau suka entri ni :)


Blog Widget by LinkWithin

.